Domain rouletts.de kaufen?
Wir ziehen mit dem Projekt
rouletts.de um.
Sind Sie am Kauf der Domain
rouletts.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rouletts.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **


Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mack, Thomas: Wege zu raschem GewinnWege zu raschem Gewinn , Dieses Buch enthält ein Eröffnungsrepertoire mit 60 Varianten, in denen sich für den Repertoirespieler Möglichkeiten zu einem raschen Gewinn ergeben, mindestens aber zu spürbarem Vorteil. Der Fokus des Repertoires liegt auf den von den Gegnern am häufigsten gespielten Varianten und dort auf Zügen, die zwar häufig gespielt werden, die aber trotzdem mehr oder weniger große Fehler sind. Die weitaus meisten dieser Varianten sind nicht in den gängigen Fallensammlungen enthalten. Schon das macht den Text zu einem Gewinn für den Leser. Die erwähnten Fehler werden von stärkeren Spielern mit Elo über 2000 nicht oder kaum gemacht, aber die Datenbanken zeigen, dass sie im Klubspielerbereich deutlich häufiger vorkommen. Dies hat der Autor in seiner Turnierpraxis mit über 1000 Turnierpartien in den letzten 20 Jahren bestätigt gefunden. Es zeigt sich, dass geeignete Stellungen eher in aggressiven Varianten vorkommen. Daher empfiehlt das Repertoire für Weiß die offenen Eröffnungen 1.e4 mit 35 Varianten. Für den Schwarzspieler bietet das Repertoire chancenreiche Antworten gegen 1.e4 im Marshall-Gambit 1...d5 2.exd5 Sf6 oder gegen 1.d4 im Winawer-Gambit 1...d5 2.c4 c6 3.Sc3 e5 und in anderen, insgesamt 25 Varianten. In allen Varianten ergeben sich bei der Widerlegung der Fehler attraktive Kombinationen, mit denen der Leser auch seine taktischen Fähigkeiten üben kann. Der Wert dieses Buches liegt in der vorteilhaften Auswertung von Partie-Datenbanken mit Hilfe der Schach-Engine Stockfish und in der geschickten Fokussierung auf die häufigsten gegnerischen Züge. Das so entstandene Repertoire hat mit 60 Varianten eine überschaubare Größe und ermöglicht es dem Repertoirespieler dennoch, für ein Maximum an Eröffnungsstellungen gut vorbereitet zu sein. , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 20240621, Autoren: Mack, Thomas, Redaktion: Ullrich, Robert, Seitenzahl/Blattzahl: 172, Keyword: Eröffnungsfallen; Eröffnungsrepertoire; Kieler Falle; Schacheröffnung; Schwarz gegen Grand-Prix; Schwarzrepertoire; Weiß gegen Aljechin; Weiß gegen Caro-Kann; Weiß gegen Damenfianchetto; Weiß gegen Dreispringerspiel; Weiß gegen Französisch; Weiß gegen Königsfianchetto; Weiß gegen Nimzowitsch; Weiß gegen Philidor; Weiß gegen Pirc; Weiß gegen Russisch; Weiß gegen Sizilanisch Kalaschnikow; Weiß gegen Sizilianisch Drachen; Weiß gegen Sizilianisch Najdorf; Weiß gegen Sizilianisch Paulsen; Weiß gegen Sizilianisch Scheveningen; Weiß gegen Sizilianisch Sweschnikow; Weiß gegen Sizilianisch Taimanow; Weiß gegen Sizilianisch beschleunigter Drache; Weiß gegen Sizilianisch klassisch, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: TB/Spielen/Raten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 451, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
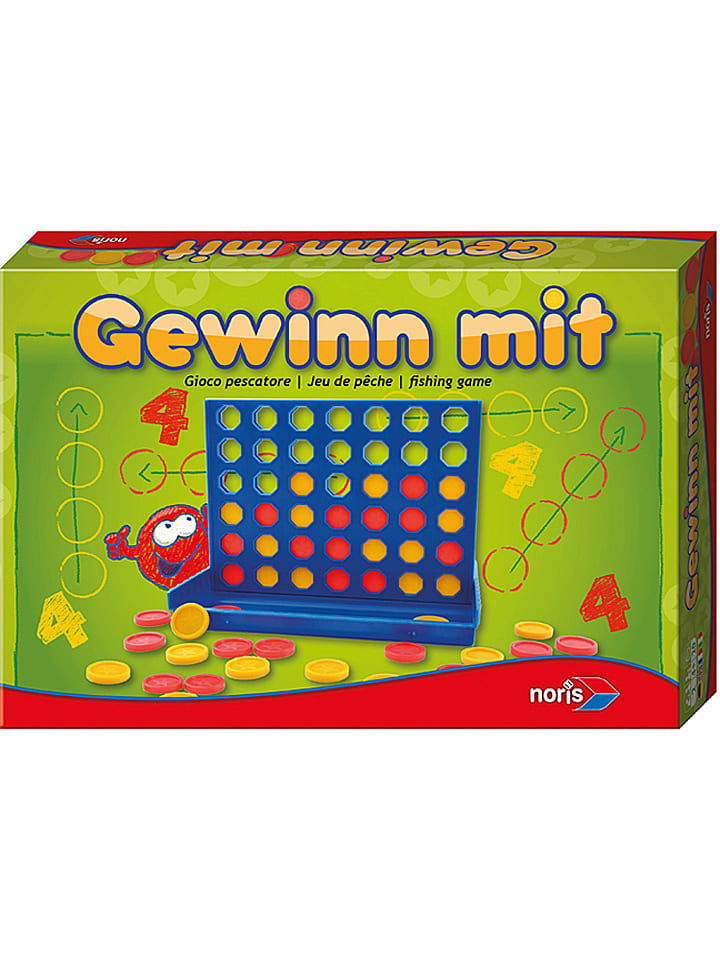
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Das Spiel des Killers - 5 ist die perfekte Zahl, DVDPeppino Ist Ein Auftragskiller Der Alten Schule. Er Hat Dem Nachwuchs Alles Beigebracht, Was Er Kann, Und Freut Sich Auf Einen Ruhigen Lebensabend, Während Sein Sohn Beim Organisierten Verbrechen Karriere Macht. Als Der Allerdings In Einem...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter



-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **


Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mack, Thomas: Wege zu raschem GewinnWege zu raschem Gewinn , Dieses Buch enthält ein Eröffnungsrepertoire mit 60 Varianten, in denen sich für den Repertoirespieler Möglichkeiten zu einem raschen Gewinn ergeben, mindestens aber zu spürbarem Vorteil. Der Fokus des Repertoires liegt auf den von den Gegnern am häufigsten gespielten Varianten und dort auf Zügen, die zwar häufig gespielt werden, die aber trotzdem mehr oder weniger große Fehler sind. Die weitaus meisten dieser Varianten sind nicht in den gängigen Fallensammlungen enthalten. Schon das macht den Text zu einem Gewinn für den Leser. Die erwähnten Fehler werden von stärkeren Spielern mit Elo über 2000 nicht oder kaum gemacht, aber die Datenbanken zeigen, dass sie im Klubspielerbereich deutlich häufiger vorkommen. Dies hat der Autor in seiner Turnierpraxis mit über 1000 Turnierpartien in den letzten 20 Jahren bestätigt gefunden. Es zeigt sich, dass geeignete Stellungen eher in aggressiven Varianten vorkommen. Daher empfiehlt das Repertoire für Weiß die offenen Eröffnungen 1.e4 mit 35 Varianten. Für den Schwarzspieler bietet das Repertoire chancenreiche Antworten gegen 1.e4 im Marshall-Gambit 1...d5 2.exd5 Sf6 oder gegen 1.d4 im Winawer-Gambit 1...d5 2.c4 c6 3.Sc3 e5 und in anderen, insgesamt 25 Varianten. In allen Varianten ergeben sich bei der Widerlegung der Fehler attraktive Kombinationen, mit denen der Leser auch seine taktischen Fähigkeiten üben kann. Der Wert dieses Buches liegt in der vorteilhaften Auswertung von Partie-Datenbanken mit Hilfe der Schach-Engine Stockfish und in der geschickten Fokussierung auf die häufigsten gegnerischen Züge. Das so entstandene Repertoire hat mit 60 Varianten eine überschaubare Größe und ermöglicht es dem Repertoirespieler dennoch, für ein Maximum an Eröffnungsstellungen gut vorbereitet zu sein. , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 20240621, Autoren: Mack, Thomas, Redaktion: Ullrich, Robert, Seitenzahl/Blattzahl: 172, Keyword: Eröffnungsfallen; Eröffnungsrepertoire; Kieler Falle; Schacheröffnung; Schwarz gegen Grand-Prix; Schwarzrepertoire; Weiß gegen Aljechin; Weiß gegen Caro-Kann; Weiß gegen Damenfianchetto; Weiß gegen Dreispringerspiel; Weiß gegen Französisch; Weiß gegen Königsfianchetto; Weiß gegen Nimzowitsch; Weiß gegen Philidor; Weiß gegen Pirc; Weiß gegen Russisch; Weiß gegen Sizilanisch Kalaschnikow; Weiß gegen Sizilianisch Drachen; Weiß gegen Sizilianisch Najdorf; Weiß gegen Sizilianisch Paulsen; Weiß gegen Sizilianisch Scheveningen; Weiß gegen Sizilianisch Sweschnikow; Weiß gegen Sizilianisch Taimanow; Weiß gegen Sizilianisch beschleunigter Drache; Weiß gegen Sizilianisch klassisch, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: TB/Spielen/Raten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 451, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
Ähnliche Suchbegriffe für Vorsteuer
-
Noris Spiel "Gewinn mit .." - ab 6 Jahren - onesizeSpiel "Gewinn mit .." - ab 6 Jahren von Noris - Zug um Zug ein spannendes Duell! Der beliebte Strategie-Klassiker in großer Ausführung mit stabilem Steckraster und großen Spielsteinen. - Spieleranzahl: 2 - Betätigungsfeld: Sozialkompetenz, Logik - Altersempfehlung: ab 6 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Das Spiel des Killers - 5 ist die perfekte Zahl, DVDPeppino Ist Ein Auftragskiller Der Alten Schule. Er Hat Dem Nachwuchs Alles Beigebracht, Was Er Kann, Und Freut Sich Auf Einen Ruhigen Lebensabend, Während Sein Sohn Beim Organisierten Verbrechen Karriere Macht. Als Der Allerdings In Einem...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Hans im Glück Spiel "Manhattan" - ab 10 Jahren - onesizeSpiel "Manhattan" - ab 10 Jahren von Hans im Glück - Wer gigantische Wolkenkratzer in der City oder zweigeschossige Villen am Stadtrand bauen will, muss überlegen: Macht er sein eigenes Ding, oder steigt er lieber bei der Konkurrenz ein, um deren Rohbau zu übernehmen? Stockwerk für Stockwerk eine raffinierte Hochstapelei. - Inhalt: 100 Bauteile in17,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Curtis Hanson - Glück im Spiel - Preis vom 28.09.2026 21:19:57 hAspectRatio : 1.77 : 1, AudienceRating : Freigegeben ab 6 Jahren, Brand : Warner Home, Binding : DVD, Label : Warner Home Video - DVD, Publisher : Warner Home Video - DVD, RegionCode : 2, Format : Dolby, Feature : FSK 6, medium : DVD, publicationDate : 2008-11-01, releaseDate : 2007-11-16, runningTime : 119 minutes, theatricalReleaseDate : 2006-01-01, actors : Eric Bana, Drew Barrymore, Robert Duvall, directors : Curtis Hanson, music : Christopher Young2,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.